








Polski rynek inwestycyjny utrzymał silne tempo wzrostu na koniec III kwartału, a wolumen transakcji wzrósł o 81% w ujęciu rok do roku. Z końcem września 2026 r. całkowity wolumen inwestycyjny osiągnął 4,7 mld euro w ramach 93 zrealizowanych transakcji, co pokazuje znaczny wzrost wolumenu przy zachowaniu stabilnej płynności rynku.
Na tak dobry wynik wpłynął spodziewany powrót kapitału typu „core” oraz duże transakcje portfelowe, czego odzwierciedleniem było aż 15 transakcji o wartości powyżej 100 mln euro każda. Wynik za okres od I do III kwartału 2026 r. był najlepszy pod względem wolumenu inwestycyjnego od 2018 r.
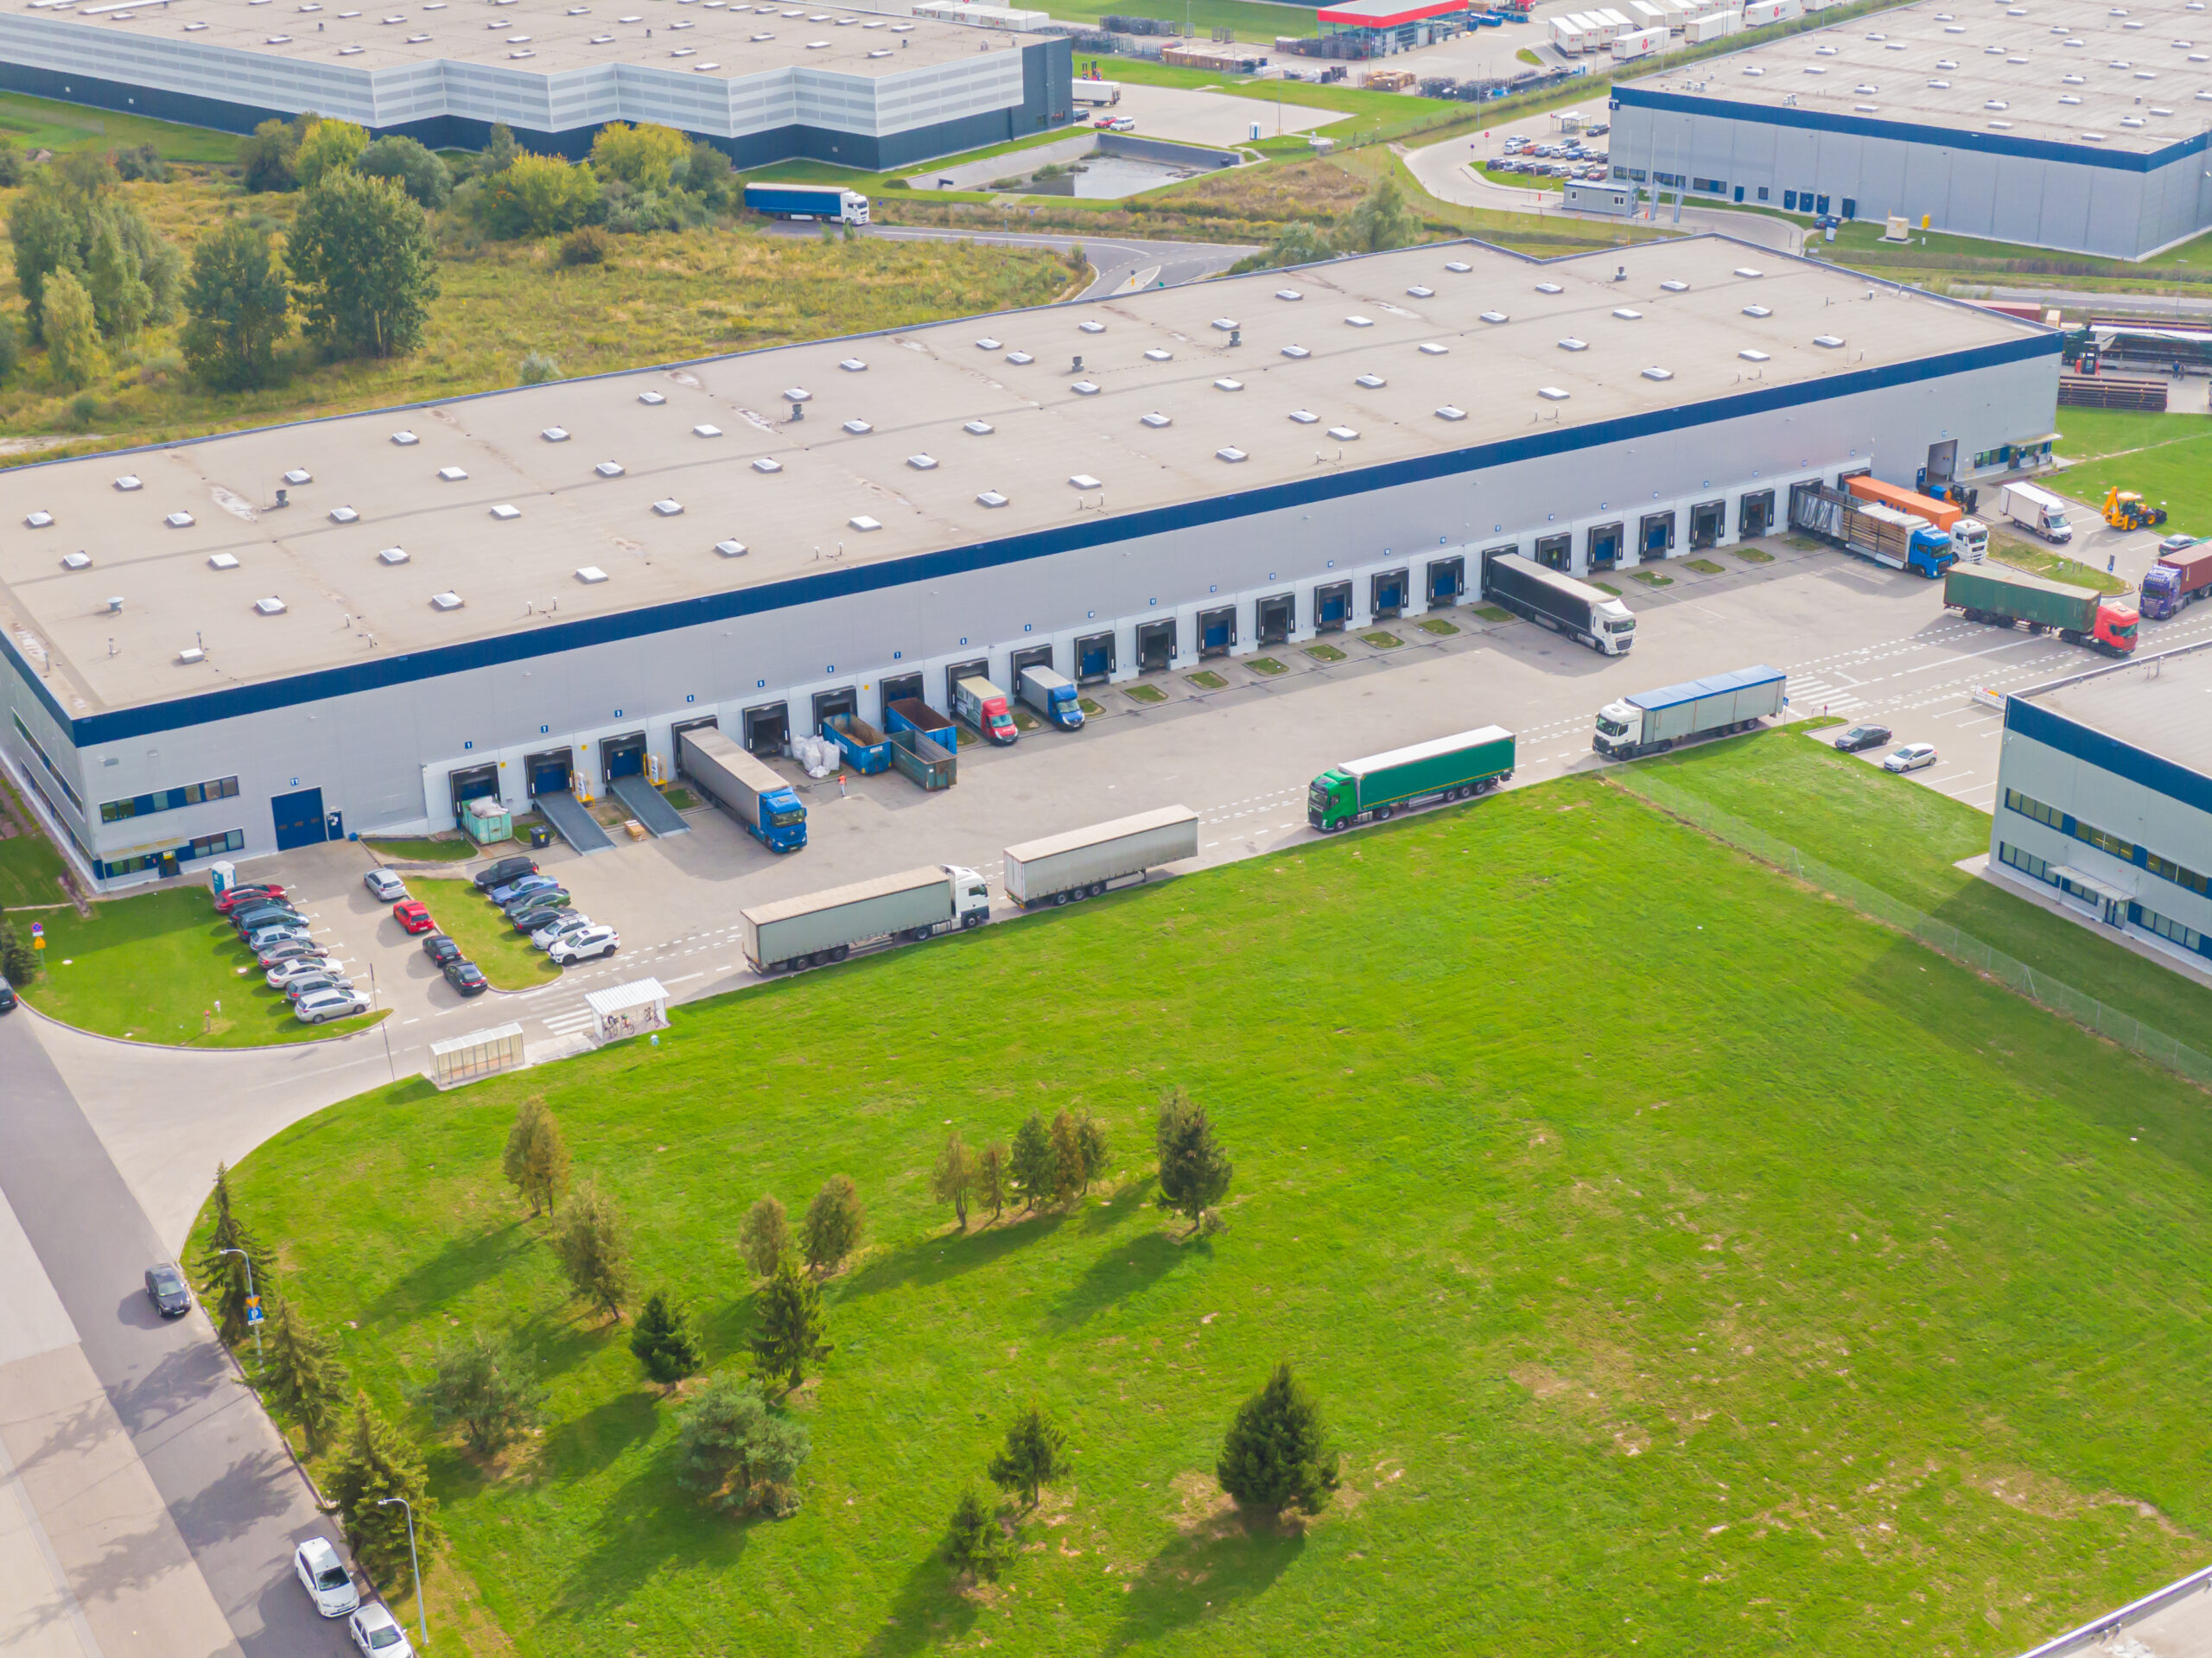
Największą aktywność inwestycyjną odnotowały sektory handlowy i magazynowy. Wyniki sektora magazynowego były napędzane przez duże transakcje portfelowe, w których dominujący udział miał kapitał amerykański.
Kapitał typu „core” stopniowo powraca na rynek, skupiając się na aktywach wysokiej jakości, co przyczyniło się do znacznego wzrostu średniego wolumenu transakcji. Dzięki pozytywnym nastrojom inwestorów, stabilnym wskaźnikom gospodarczym oraz solidnej liście potencjalnych transakcji, rok 2026 zapowiada się na zdecydowanie lepszy niż rok poprzedni.
Sektor w liczbach:
- 1,3 miliarda euro – całkowity wolumen inwestycyjny sektora w Q1-Q3
- 7 transakcji portfelowych na 27 zrealizowanych w sektorze
- 66% wolumenu inwestycyjnego zrealizowali inwestorzy z USA
W pierwszych trzech kwartałach 2026 r. polski rynek magazynowy odnotował wolumen transakcji na poziomie 1,3 mld euro, co stanowi najlepszy wynik w ujęciu rok do roku od 2022 r. Wolumen ten, stanowiący 28% całkowitej aktywności inwestycyjnej, został wygenerowany w ramach 27 transakcji. Aktywność rynkowa była mocno skoncentrowana – pięć największych transakcji stanowiło 56% całkowitego wolumenu inwestycyjnego w sektorze nieruchomości magazynowych. Inwestorzy z USA, z udziałem 66%, pozostawali dominującym źródłem kapitału, uczestnicząc we wszystkich pięciu największych transakcjach.
Podkreśla to niezmienną atrakcyjność polskich aktywów logistycznych dla międzynarodowych inwestorów instytucjonalnych, zwłaszcza tych dążących do nabywania portfeli nieruchomości. Transakcje typu „sale-and-leaseback” pozostały ważnym motorem rynku, generując 220 mln euro w ramach pięciu transakcji. Chociaż ponad 70% wolumenu koncentrowało się na rynkach „Wielkiej Piątki”, kapitał instytucjonalny był aktywny również w mniejszych ośrodkach.
Aktywność inwestycyjna utrzymuje się na wysokim poziomie, ale alokacja kapitału ma charakter mocno selektywny. Popyt koncentruje się na aktywach zapewniających stabilny długoterminowy dochód, podczas gdy nieruchomości „value-add” nadal przyciągają inwestorów oportunistycznych. Jednocześnie transakcje typu „sale-and-leaseback” stały się ważnym źródłem możliwości inwestycyjnych w sektorze magazynowym. Ta polaryzacja rynku prawdopodobnie pozostanie jednym z kluczowych trendów w nadchodzących kwartałach.
– Bartłomiej Krzyżak, Co-Head of Investment Department
Wnioski po EXPO REAL
Nastroje inwestorów pozostają ostrożne, ale konstruktywne, a kapitał nadal poszukuje okazji pomimo utrzymującej się niepewności geopolitycznej i makroekonomicznej, a także rosnących stóp procentowych na wszystkich głównych rynkach.
Inwestorzy krajowi coraz częściej wykorzystują okazje cenowe, podczas gdy kapitał międzynarodowy pozostaje selektywny, skupiając się na jakości aktywów, poziomie wycen i warunkach finansowania.
Decyzje inwestycyjne są coraz częściej podyktowane wyborem aktywów, a nie apetytem na ryzyko, przy czym inwestorzy priorytetowo traktują potencjał tworzenia wartości, pewność realizacji oraz okazje oferujące niezrealizowany potencjał wzrostu.
Efektywność transakcji i przewidywalność procesów stały się kluczowymi czynnikami, odzwierciedlając rosnącą preferencję dla inwestycji o niższym ryzyku realizacji i jaśniejszych ścieżkach alokacji środków.
Koszt i dostępność finansowania stają się kluczowymi czynnikami w rozmowach między sprzedającymi a kupującymi.
W tym kontekście polski rynek inwestycyjny wydaje się być dobrze przygotowany na aktywny koniec roku, wspierany przez poprawiającą się płynność i rosnącą liczbę potencjalnych inwestycji.
Źródło: Avison Young